Qu’est-ce que le PER (Plan d’Épargne Retraite) ?
Le Plan d’Épargne Retraite est un dispositif d’épargne à long terme issu de la loi du 22 mai 2019 relative à la croissance et la transformation des entreprises, dite loi Pacte. Ce cadre légal a permis de structurer et de simplifier l’épargne retraite des Français. Le PER a été conçu pour rassembler différents produits d’épargne retraite sous une même enseigne.
Avant la loi Pacte, l’ensemble des produits d’épargne retraite ne représentait que 220 milliards d’euros d’encours total, contre 1 700 milliards pour l’assurance vie et 400 milliards pour les livrets réglementés. Le législateur a souhaité combler ce retard en créant un produit plus attractif et unifié. Le PER individuel est disponible depuis le 1er octobre 2019.
En quatre ans après son lancement, plus de 7 millions de PER avaient été souscrits pour un encours dépassant 90 milliards d’euros. En 2026, plus de 8,2 millions de contrats PER sont ouverts en France, représentant 145 milliards d’euros d’encours. Ce succès démontre l’adoption rapide de ce dispositif par les épargnants.
Origine et cadre légal du PER (loi Pacte)
Le PER est né de la loi Pacte du 22 mai 2019, remplaçant les anciens dispositifs PERP et contrat Madelin, dans un objectif d’harmonisation et de portabilité. Il existe aujourd’hui sous plusieurs formes pour s’adapter à différentes situations professionnelles.
On distingue le PER individuel, ouvert par toute personne, le PER collectif (facultatif) proposé par l’employeur, et le PER obligatoire (catégoriel), avec des règles propres à chacun. La portabilité est un avantage majeur : il est possible de transférer un ancien PERP ou un contrat Madelin vers un PER Pacte pour bénéficier des nouvelles règles plus souples.
Concernant les mineurs, la réglementation a évolué. Depuis le 1er janvier 2024, les plans d’épargne retraite dont le titulaire est âgé de moins de 18 ans ne peuvent plus recevoir de versements volontaires. Cette mesure vise à réserver ce dispositif à une épargne strictement professionnelle et retraite.
Fonctionnement, versements et plafonds de déduction
Le PER permet de déduire les versements volontaires du revenu imposable, dans la limite d’un plafond annuel, contrairement à l’assurance vie qui ne procure aucun avantage fiscal à l’entrée. Le calcul de ce plafond dépend de la situation professionnelle de l’épargnant.
Pour un salarié, les versements volontaires sur le PER sont déductibles dans la limite de 10 % des revenus professionnels de l’année précédente, plafonnés à 8 PASS (Plafond Annuel de la Sécurité Sociale), avec un minimum de 10 % du PASS. Ce mécanisme assure une déduction minimale même pour les revenus modestes.
De manière globale, le plafond de déduction des cotisations retraite est égal à 10 % des revenus d’activité nets de frais professionnels de 2025, avec un maximum de 37 680 euros, ou à 4 710 euros si ce montant est plus élevé. Le calcul pour les indépendants (TNS) et les salariés suit la même logique de base, mais les TNS peuvent intégrer certaines cotisations obligatoires dans le calcul de leur plafond de déduction.
Un point souvent négligé est la mutualisation des plafonds de déduction entre conjoints mariés ou pacsés. Si l’un des conjoints n’utilise pas tout son plafond, l’autre peut utiliser le solde pour ses propres versements, optimisant ainsi la réduction d’impôt du foyer fiscal. La comparaison des frais de gestion (frais d’entrée, d’arbitrage, de gestion pilotée) entre les contrats PER et assurance vie est essentielle, car ils peuvent impacter significativement la performance nette à long terme.
Qu’est-ce que l’assurance vie ?
L’assurance vie est le placement préféré des Français depuis plusieurs décennies. Il s’agit d’un contrat d’épargne flexible qui permet de se constituer un capital tout en bénéficiant d’une fiscalité avantageuse et d’un cadre successoral très protecteur.
Souplesse, disponibilité des fonds et usages multiples
L’assurance vie offre une disponibilité totale des fonds à tout moment. Vous pouvez effectuer des rachats partiels ou totaux quand vous le souhaitez, sans attendre un âge précis ou la retraite. Cette liquidité en fait un outil idéal pour financer des projets imprévus ou programmés.
Les usages multiples de l’assurance vie permettent de répondre à divers objectifs patrimoniaux : constitution d’un capital à moyen terme, préparation de la retraite, ou encore transmission de patrimoine. Le souscripteur reste maître de son épargne et peut adapter ses retraits à ses besoins de trésorerie.
Fiscalité de l’assurance vie après 8 ans
La fiscalité de l’assurance vie devient plus douce après 8 ans de détention. C’est à partir de cette échéance que le contrat atteint sa pleine maturité fiscale.
Avant 8 ans de détention, les rachats d’assurance vie subissent le prélèvement forfaitaire unique (PFU) classique de 30 %. Ce taux global inclut l’impôt sur le revenu et les prélèvements sociaux.
Après 8 ans de détention d’une assurance vie, les gains bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et 9 200 euros pour un couple. Après l’abattement de 8 ans en assurance vie, un prélèvement forfaitaire de 7,5 % s’applique sur la part de primes inférieure à 150 000 euros, en plus des prélèvements sociaux de 17,2 %.
PER vs assurance vie : tableau comparatif des critères clés
Le choix entre le PER et l’assurance vie nécessite d’examiner plusieurs critères techniques et fiscaux. Voici les distinctions fondamentales à connaître pour orienter votre épargne.
Disponibilité des fonds et cas de déblocage anticipé
Le PER est un produit tunnel : l’épargne est bloquée jusqu’à la retraite sauf cas de déblocage anticipé. L’assurance vie offre une disponibilité totale des fonds à tout moment, avec une fiscalité qui devient plus douce après 8 ans de détention.
Les cas de déblocage anticipé du PER sont strictement encadrés par la loi. Ils incluent l’achat de la résidence principale, l’invalidité, le décès du conjoint, le surendettement, et l’expiration des droits au chômage. Hors de ces situations, l’épargne reste immobilisée jusqu’au départ en retraite.
Fiscalité à l’entrée : déduction PER vs absence d’avantage en assurance vie
Le PER permet de déduire les versements volontaires du revenu imposable, dans la limite d’un plafond annuel. Cette déduction génère une réduction d’impôt immédiate proportionnelle à votre tranche marginale d’imposition (TMI).
À l’inverse, l’assurance vie ne procure aucun avantage fiscal à l’entrée. Les versements sont effectués avec des sommes déjà imposées. L’avantage fiscal de l’assurance vie réside uniquement à la sortie et lors de la transmission.
Fiscalité à la sortie : rente, capital, PFU et prélèvements sociaux 2026
À la sortie, l’assurance vie bénéficie des abattements et taux réduits évoqués précédemment après 8 ans. Les gains sont soumis aux prélèvements sociaux de 17,2 %.
Pour le PER, la sortie en capital est soumise au PFU de 30 % (sauf option pour le barème progressif). Un abattement de 10 % est déduit du montant de la rente versée au moment du déblocage du PER, imposée selon le régime des pensions de retraite.
Si vous optez pour la sortie en rente viagère, le régime des rentes viagères à titre onéreux (RVTO) s’applique. Ce régime prévoit une fraction imposable dégressive selon l’âge du titulaire au moment de la perception : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans, et 30 % après 69 ans.
Depuis 2026, les prélèvements sociaux des gains du PER sont de 18,6 %, contre 17,2 % pour l’assurance vie. La flat tax applicable aux gains du PER après 70 ans est de 31,4 % depuis 2026, contre 30 % auparavant.
Fiscalité en cas de décès et transmission successorale
La transmission est un point crucial de différenciation. En cas de décès avant 70 ans, le PER assurantiel bénéficie du même régime successoral avantageux que l’assurance vie, avec un abattement de 152 500 € par bénéficiaire.
Il est crucial de distinguer le PER assurantiel du PER compte-titres en matière de succession. Le PER assurantiel permet la désignation d’un bénéficiaire et l’application des abattements spécifiques. Le PER compte-titres, en revanche, tombe dans la succession légale ordinaire sans bénéficier de l’abattement spécifique de l’assurance vie.
Abattement de 152 500 € avant 70 ans (article 990 I du CGI)
Les capitaux issus des versements en assurance vie avant 70 ans sont exonérés de droits de succession à hauteur de 152 500 euros pour chaque bénéficiaire. Cette règle s’applique également au PER assurantiel.
En cas de décès avant 70 ans, chaque bénéficiaire désigné d’un PER assurantiel bénéficie d’un abattement de 152 500 euros, avec une taxation de 20 % jusqu’à 700 000 euros au-delà, puis 31,25 %. Ce dispositif, prévu par l’article 990 I du CGI, permet d’organiser une transmission hors succession, très avantageuse pour le conjoint ou les enfants.
Abattement de 30 500 € après 70 ans (article 757 B du CGI)
La fiscalité change radicalement après 70 ans. En cas de décès après 70 ans, un abattement global unique de 30 500 € s’applique, tous bénéfédiaires et tous contrats (PER + assurance vie) confondus.
Cet abattement, régi par l’article 757 B du CGI, est global et non plus par bénéficiaire. Au-delà de 30 500 euros, la totalité des sommes versées après 70 ans est soumise aux droits de succession. Cela rend les versements effectués tardivement moins pertinents sur le plan de la transmission.
Impact de la réforme de la loi de finances 2026 sur le PER
L’année 2026 marque un tournant réglementaire pour le Plan d’Épargne Retraite. La loi de finances pour 2026 est la loi n° 2026-103 du 19 février 2026. Elle introduit plusieurs modifications majeures.
Suppression de la déduction des versements après 70 ans
Depuis la loi de finances de 2026, les versements volontaires sur le PER effectués après 70 ans ne sont plus déductibles des impôts sur le revenu. L’article 163 quatervicies du CGI a été modifié pour supprimer la déductibilité fiscale des versements volontaires effectués après le 70e anniversaire du titulaire.
Cette mesure réduit l’attractivité fiscale du PER pour les seniors, qui doivent désormais se tourner vers d’autres supports ou privilégier l’assurance vie pour leurs versements tardifs.
Hausse des prélèvements sociaux à 18,6 % sur le PER
La fiscalité de sortie est également durcie. Depuis 2026, les prélèvements sociaux sur les gains du PER sont passés à 18,6 %, contre 17,2 % pour l’assurance vie. Cette hausse de 1,4 point alourdit la charge fiscale sur les plus-values générées au sein du PER.
De plus, la flat tax applicable aux gains du PER après 70 ans est de 31,4 % depuis 2026, contre 30 % auparavant. Cette évolution doit être intégrée dans le calcul de rentabilité du placement.
Report des plafonds de déduction non utilisés sur 5 ans
Une bonne nouvelle pour les épargnants : le plafond de déduction non utilisé peut désormais être reporté sur 5 ans, au lieu de 3 ans auparavant, depuis les versements effectués en 2026.
À partir de 2026, il est possible de mobiliser les plafonds de déduction non utilisés des cinq années précédentes à partir des sommes versées en 2026. Toutefois, la part non utilisée des plafonds des années 2024 et 2025 peut être utilisée uniquement dans un délai de 3 ans. Cette transition progressive permet d’adapter son effort d’épargne à ses revenus annuels.
Quel produit choisir selon votre profil et votre TMI (tranche marginale d’imposition) ?
Le choix entre le PER et l’assurance vie dépend grandement de votre Tranche Marginale d’Imposition (TMI). Le PER devient fiscalement intéressant surtout à partir d’une tranche marginale d’imposition de 30 % ou plus.
Si vous êtes peu imposé (TMI à 11 %), la déduction à l’entrée du PER n’offre qu’un gain fiscal modeste, tandis que la sortie en rente sera imposée de manière plus lourde. L’assurance vie, avec sa souplesse et son abattement après 8 ans, est souvent plus adaptée pour les TMI bas.
Pour les foyers fortement imposés (TMI 30 %, 41 % ou 45 %), le PER offre un levier de défiscalisation immédiat puissant. L’impôt économisé à l’entrée est maximal, et la sortie peut s’effectuer à un moment où la TMI aura mécaniquement baissé (passage à la retraite), ce qui optimise le gain global.
Pourquoi combiner PER et assurance vie plutôt que choisir l’un ou l’autre
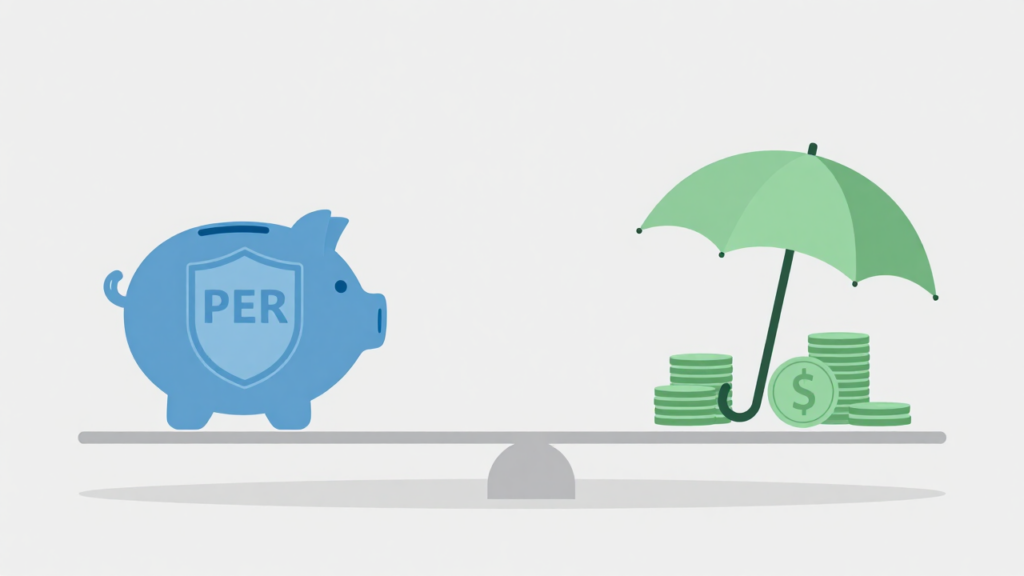
Plutôt que d’opposer ces deux produits, la meilleure stratégie consiste souvent à les associer. Combiner PER et assurance vie permet d’optimiser à la fois la réduction d’impôt immédiate, la disponibilité de l’épargne et la transmission de patrimoine.
Le PER agit comme un bouclier fiscal de haute densité pour les années d’activité à forte imposition. L’assurance vie, quant à elle, sert d’épargne de précaution liquide et de support de transmission universel. On peut thus maximiser ses enveloppes fiscales annuelles tout en gardant un matelas de sécurité disponible.
De plus, les frais de gestion comparés entre contrats PER et assurance vie (frais d’entrée, d’arbitrage, de gestion pilotée) montrent qu’il existe des contrats performants dans les deux catégories. Répartir son épargne permet de diversifier les supports financiers (unités de compte, fonds euros) et de lisser les coûts.
Exemples chiffrés : simulation sur 20-30 ans selon la TMI
Pour comprendre l’impact réel de ces produits, des simulations sur le long terme sont nécessaires. Les résultats varient fortement en fonction de votre TMI pendant la vie active et à la retraite.
- Profil à TMI 11 % : La déduction fiscale à l’entrée génère un gain de 11 % du montant versé. Sur 20 ans, ce gain est réel mais modéré. L’assurance vie conserve l’avantage de la liquidité. Le PER n’offre un différentiel net que si le capital n’est pas nécessaire avant la retraite.
- Profil à TMI 30 % : Selon le scénario retenu (TMI 30 % puis retrait à 11 %), le PER peut faire gagner environ 155 000 € nets sur 30 ans par rapport à l’assurance vie. L’économie d’impôt à l’entrée, capitalisée, compense largement la fiscalité de sortie et les prélèvements sociaux de 18,6 %.
- Profil à TMI 41 % (cadre) : Pour un cadre à TMI 41 % versant 10 000 € par an pendant 25 ans, le différentiel entre PER et assurance vie peut atteindre plusieurs dizaines de milliers d’euros. La réduction d’impôt annuelle de 4 100 € réinvestie ou compensée dans le budget crée un effet de levier majeur.
Ces exemples démontrent que plus la TMI est élevée, plus le PER devient décisif pour la constitution d’un patrimoine de retraite optimisé. L’assurance vie reste le complément indispensable pour la trésorerie intermédiaire.